同じ広島で、8000万円を守った銀行員と、3300万円を奪われた70代女性
結論から言う。詐欺を止められるかどうかは、「本人の注意力」ではなく「仕組みがあるかどうか」で決まる。
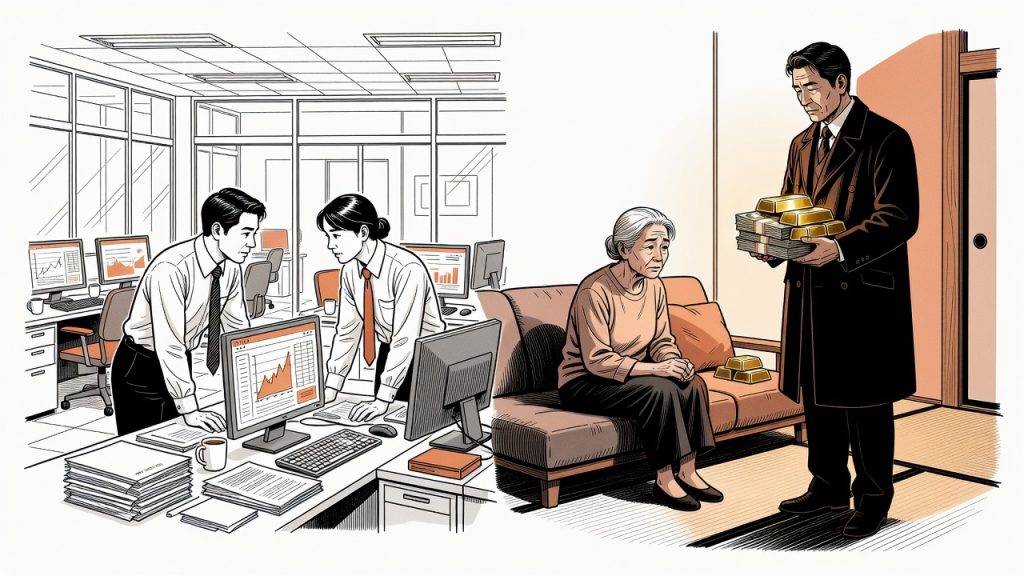
広島銀行宮内支店の行員2名が、金塊購入を装った8000万円の詐欺を阻止した。顧客が口にした「警視庁のクドウ」という名前に違和感を覚え、即座に警察へ通報。結果、被害はゼロで済んだ。
一方、広島市安佐北区では70代の女性がニセ警察官に現金1000万円と約2300万円相当の金塊、合計3300万円を騙し取られた。「あなたの口座が犯罪に使われている。調査に協力してほしい」——この一言で、女性は自宅に来た男に全財産を渡してしまった。
同じ広島。同じ時期。片方は守られ、片方は奪われた。
この差は何か。被害者が愚かだったのか? 違う。「詐欺を止める仕組み」の中にいたか、いなかったかだ。
銀行窓口という「最後の砦」——コストと効果
広島銀行のケースでは、行員の「声かけ」が8000万円を守った。では、この声かけの裏にどれだけのコストがかかっているのか。
全国銀行協会によれば、各銀行は年間で詐欺防止研修に相当な時間と費用を投じている。1行あたり研修費・マニュアル整備・システム対応を合わせると、年間数千万円から数億円規模だ。メガバンクなら数億円、地方銀行でも数千万円はかかる。
しかし、今回のように1件で8000万円の被害を防げるなら、投資対効果は圧倒的だ。仮に広島銀行が年間3000万円を詐欺防止に費やしていたとしても、1件の阻止でその約2.7倍を回収した計算になる。
さらに重要なのは、銀行窓口が持つ構造的な強みだ。大きな金額を動かすとき、人は必ず銀行を経由する。つまり、銀行窓口は「お金の流れのボトルネック」であり、そこに人の目を置くことで、詐欺を物理的に止められる。
ただし、この仕組みには限界がある。振り込みではなく「現金の手渡し」や「金塊の直接受け渡し」には、銀行窓口は介在しない。今回の3300万円被害は、まさにそのケースだ。被害者の自宅に直接来て、現金と金塊を持ち去った。銀行を通さない手口には、銀行の防御は効かない。
警察の注意喚起——「届かない情報」のコスト問題
警察は毎年、詐欺防止の広報活動に力を入れている。広島県警も防犯チラシの配布、地域セミナーの開催、SNSでの注意喚起などを実施している。全国で見れば、警察庁と各都道府県警が詐欺防止に投じる広報・啓発費用は年間数十億円規模と推定される。
それでも被害は減らない。警察庁の統計では、2024年の特殊詐欺被害額は全国で約700億円を超えた。広報費の数十億円に対して、被害額700億円。比率で見ると、防止コスト1に対して被害額は10以上だ。
なぜか。理由は明快で、情報が届くべき人に届いていない。
70代以上の高齢者の多くは、SNSを見ない。防犯セミナーに自ら足を運ぶ人は、もともと警戒心が高い層だ。本当にリスクが高い人——一人暮らしで、情報源がテレビと電話だけの高齢者——には、従来の広報手段ではリーチできない。
ここに構造的な問題がある。警察の注意喚起は「情報を届ける」モデルだが、詐欺師は「直接接触する」モデルだ。情報の到達力で、詐欺師が警察に勝っている。この非対称を放置したまま広報費を増やしても、費用対効果は上がらない。
AIは何を変えられるか——コストの劇的変化に注目
では、AIはこの構造を変えられるのか。
現時点で実用化されている、あるいは実証段階にあるAI詐欺防止の仕組みをいくつか見てみる。
1. 通話リアルタイム解析
NTTやKDDIが実証実験を進めている技術だ。電話の通話内容をリアルタイムでAIが解析し、「警察」「口座」「犯罪に使われている」といった詐欺特有のキーワードパターンを検知すると、通話中に警告を出す。開発コストは数億円規模だが、通信キャリアのインフラに組み込めば、1ユーザーあたりの追加コストは月額数十円〜数百円に抑えられる可能性がある。
2. ATM行動分析
ATMの前で電話をしながら操作している人をカメラで検知し、警告を出すシステム。すでに一部の銀行で導入済みだ。カメラとAI解析の組み合わせで、1台あたりの導入コストは数十万円。全店舗に展開しても数千万円で済む。
3. 振り込みパターン異常検知
過去の取引履歴と照合し、「普段と明らかに異なる高額送金」を検知して一時停止するシステム。これは多くの銀行がすでに導入しているが、AI化によって精度が飛躍的に上がる。従来のルールベースでは正常な取引も止めてしまう「誤検知」が多かったが、機械学習を使えば誤検知率を大幅に下げられる。
ここで注目すべきは、コストの変化だ。
5年前なら、AIによる通話解析システムを独自開発するには数億円かかった。今は、大規模言語モデル(LLM)のAPIを使えば、プロトタイプなら数十万円で作れる。音声認識の精度も劇的に上がり、日本語の方言対応すら現実的になってきた。
広島弁で「ほいじゃけぇ、お金を持ってきんさい」と言われたときに、それが詐欺の文脈かどうかを判定する。数年前なら冗談のような話だが、今のAIなら技術的には可能だ。
中小企業の経理担当者が「次のターゲット」になる理由
ここからが、地方の中小企業にとって切実な話だ。
特殊詐欺の手口は、個人だけでなく企業にも向かっている。BEC(ビジネスメール詐欺)と呼ばれる手口では、取引先や社長を装ったメールで経理担当者に送金を指示する。IPA(情報処理推進機構)の報告では、日本国内でも数千万円規模の被害事例が複数確認されている。
中小企業の経理担当者は、多くの場合1人か2人だ。ダブルチェックの仕組みがない。社長との距離が近いぶん、「社長から直接指示が来た」と思い込みやすい。そして、被害に遭っても「恥ずかしくて言えない」ケースが多く、表に出ない被害は相当数あると推測される。
対策として何ができるか。
すぐできること(コスト:ほぼゼロ)
- 振込時のダブルチェック体制を作る(経理+もう1人の承認)
- 「電話やメールで振込先変更の依頼が来たら、必ず別の手段で確認する」というルールを1つ決める
- 社員全員に「こういう手口がある」と共有する(朝礼で5分話すだけでいい)
少しコストをかけてできること(月額数千円〜数万円)
- メールのなりすまし検知ツールの導入
- クラウド会計ソフトの承認フロー機能を活用
- AIチャットボットに「この請求書、怪しくないですか?」と聞ける環境を作る
大企業のようなセキュリティ部門を持てない中小企業だからこそ、「仕組みで止める」発想が必要だ。人の注意力に頼る対策は、必ず破綻する。
「仕組みのコスト」比較——結局どこに投資すべきか
3つの防御手段を、コストと効果で整理する。
| 防御手段 | 年間コスト(推定) | 対応できる詐欺の範囲 | 限界 |
|---|---|---|---|
| 銀行窓口の声かけ | 1行あたり数千万円 | 銀行を経由する取引 | 現金手渡し型には無力 |
| 警察の広報・啓発 | 全国で数十億円 | 情報が届く層のみ | 本当にリスクが高い層に届かない |
| AI検知システム | 導入数千万円〜、運用月額数万円〜 | 通話・メール・取引すべて | 精度向上に継続的な投資が必要 |
どれか1つで解決する話ではない。だが、コスト効率で見れば、AIの伸びしろが圧倒的に大きい。特に通話解析は、銀行を経由しない「現金手渡し型」の詐欺にも対応できる唯一の手段だ。
問いかけ——あなたの会社は「仕組み」で守られているか
今回の広島の2つの事件が教えてくれるのは、シンプルな事実だ。
仕組みの中にいた人は守られた。仕組みの外にいた人は奪われた。
これは高齢者だけの話ではない。中小企業の経理担当者も、個人事業主も、同じ構造の中にいる。
「うちは大丈夫」と思っている会社ほど危ない。詐欺師は、防御の薄いところを狙う。大企業がセキュリティを固めれば固めるほど、ターゲットは中小企業に移る。
まず明日からできることを1つだけ決めてほしい。振込のダブルチェック体制を作る。怪しい電話が来たときの対応ルールを決める。それだけで、3300万円の被害を防げる可能性がある。
仕組みを作るコストは、被害額に比べれば誤差だ。
—